RUPS Tahunan dan Laporan Tahunan Perusahaan
- account_circle Luckystha Candra
- calendar_month 22/10/2026
- visibility 7
- comment 0 komentar
- label Artikel
RUPS Tahunan dan Laporan Tahunan Perusahaan: Peran Akta Notaris serta Pelaporan AHU
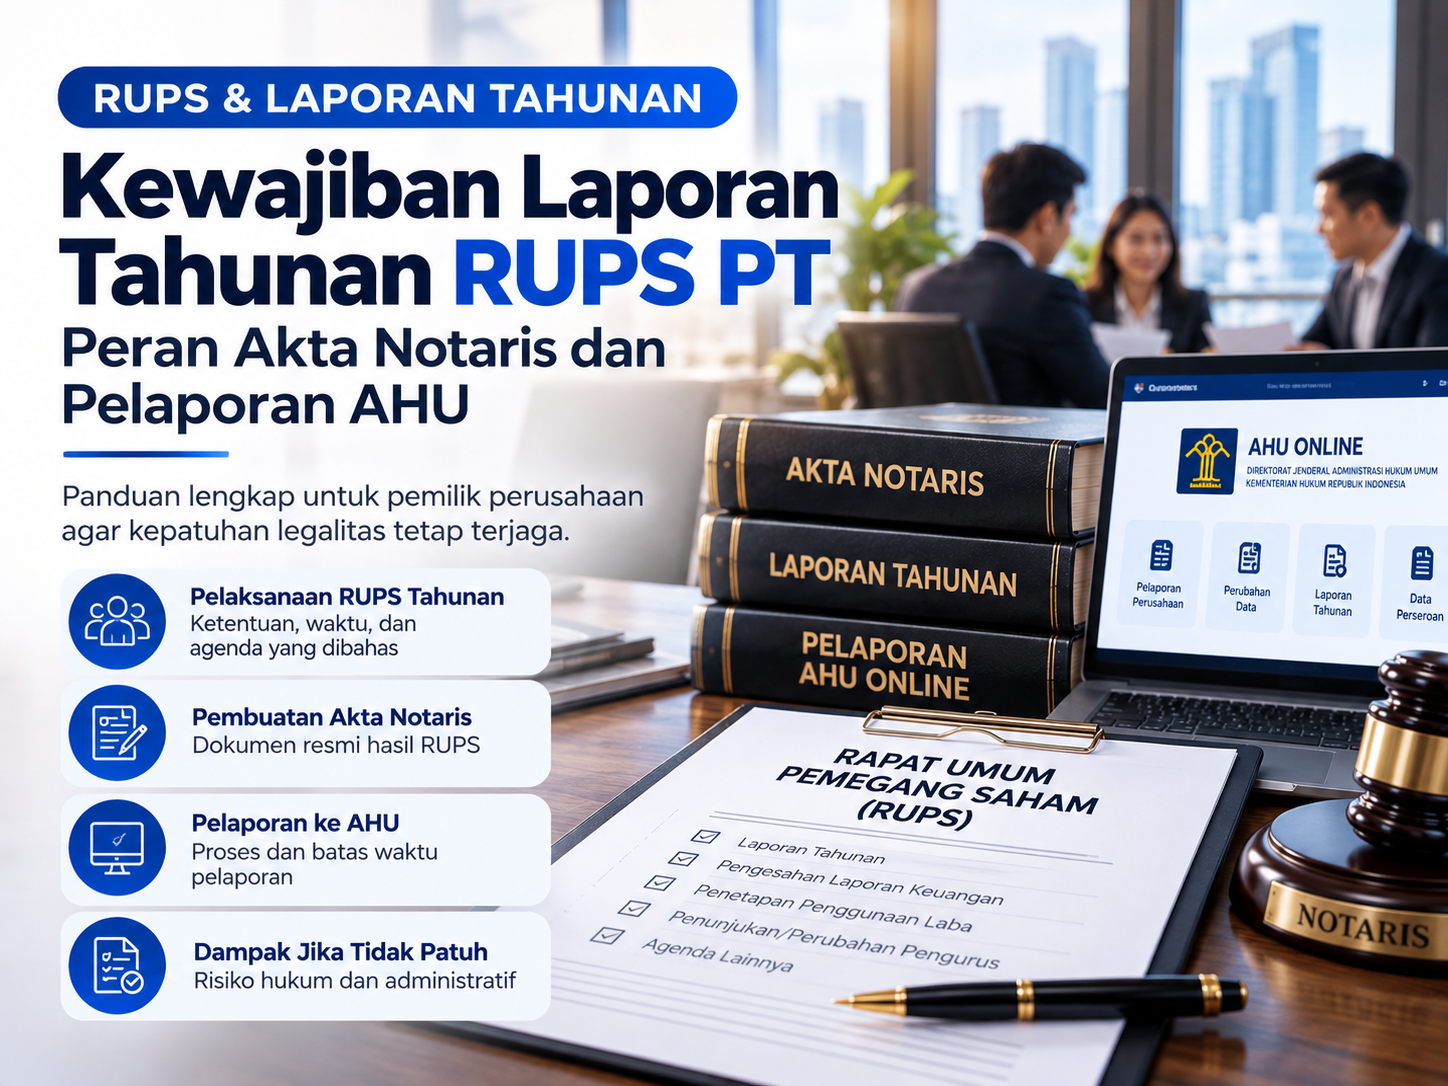
Rapat Umum Pemegang Saham (RUPS) tahunan merupakan bagian penting dalam tata kelola Perseroan Terbatas (PT). Melalui rapat ini, pemegang saham dapat mengevaluasi kinerja perusahaan, membahas laporan tahunan, serta mengambil keputusan strategis sesuai dengan ketentuan hukum dan anggaran dasar perseroan.
Namun, masih banyak pengurus perusahaan yang bertanya: apakah RUPS tahunan wajib dilaksanakan setiap tahun? Apakah hasil RUPS harus dibuat dalam akta notaris? Dan apakah laporan tahunan perusahaan harus dilaporkan melalui Administrasi Hukum Umum (AHU)?
Memahami perbedaan antara pelaksanaan RUPS, penyusunan laporan tahunan, pembuatan akta notaris, dan penyampaian administrasi perusahaan penting agar prosesnya dilakukan secara tepat.
Apa Itu RUPS Tahunan?
RUPS tahunan adalah rapat pemegang saham yang diselenggarakan untuk membahas agenda tahunan perseroan. RUPS merupakan salah satu organ PT, bersama Direksi dan Dewan Komisaris, sebagaimana diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas beserta perubahan dan ketentuan terkait yang berlaku.
Dalam RUPS tahunan, perusahaan dapat membahas laporan tahunan, laporan keuangan, penggunaan laba bersih, serta agenda lain yang menjadi kewenangan RUPS.
RUPS juga menjadi sarana bagi pemegang saham untuk memperoleh informasi mengenai kondisi perusahaan dan mengevaluasi pengelolaan yang dilakukan oleh Direksi serta pengawasan Dewan Komisaris.
Apakah RUPS Tahunan Wajib Dilaksanakan?
Pada prinsipnya, perseroan wajib menyelenggarakan RUPS tahunan. Pasal 78 ayat (2) Undang-Undang Perseroan Terbatas mengatur bahwa RUPS tahunan harus diselenggarakan paling lambat enam bulan setelah tahun buku perseroan berakhir.
Sebagai contoh, jika tahun buku perusahaan berakhir pada 31 Desember, RUPS tahunan pada prinsipnya diselenggarakan paling lambat 30 Juni tahun berikutnya.
Jadwal tersebut perlu disesuaikan dengan tahun buku perusahaan, ketentuan anggaran dasar, serta peraturan khusus yang berlaku jika perusahaan termasuk kategori yang diatur secara khusus.
Pelaksanaan RUPS tidak sebaiknya hanya dianggap sebagai formalitas administratif. Perusahaan perlu menyiapkan agenda, dokumen pendukung, pemanggilan rapat, dan pencatatan hasil keputusan sesuai prosedur yang berlaku.
Apa Saja yang Dibahas dalam RUPS Tahunan?
Agenda RUPS tahunan dapat disesuaikan dengan kebutuhan dan kondisi perseroan. Beberapa agenda yang umum dibahas meliputi:
1. Persetujuan laporan tahunan
Pemegang saham membahas laporan tahunan yang disiapkan Direksi dan ditelaah sesuai ketentuan yang berlaku. Dokumen ini memberikan gambaran mengenai kegiatan usaha, kondisi perusahaan, serta pelaksanaan tanggung jawab pengurusan dan pengawasan.
2. Pengesahan laporan keuangan
RUPS tahunan membahas laporan keuangan sesuai ketentuan hukum yang berlaku. Perseroan perlu memastikan laporan keuangan disusun secara benar dan memenuhi persyaratan yang relevan bagi jenis serta skala perusahaannya.
3. Penetapan penggunaan laba bersih
Apabila perusahaan memperoleh laba, pemegang saham dapat membahas penggunaannya, termasuk kemungkinan pembagian dividen, dengan memperhatikan kondisi keuangan perusahaan dan ketentuan peraturan perundang-undangan.
4. Evaluasi Direksi dan Dewan Komisaris
RUPS dapat menjadi forum untuk mengevaluasi pengelolaan dan pengawasan perusahaan, sepanjang agenda dan keputusan tersebut berada dalam kewenangan RUPS serta mengikuti prosedur yang berlaku.
5. Agenda lain yang diperlukan
Perusahaan dapat membahas agenda tambahan, seperti perubahan susunan Direksi atau Dewan Komisaris, perubahan anggaran dasar, maupun keputusan strategis lainnya. Beberapa agenda tersebut memiliki persyaratan dan prosedur tersendiri sehingga tidak otomatis dapat diperlakukan sama dengan agenda rutin RUPS tahunan.
Apa Itu Laporan Tahunan Perusahaan?
Laporan tahunan adalah dokumen pertanggungjawaban perusahaan yang disiapkan untuk memberikan informasi mengenai kegiatan, kinerja, dan kondisi perseroan selama satu tahun buku.
Pasal 66 Undang-Undang Perseroan Terbatas mengatur penyampaian laporan tahunan oleh Direksi kepada RUPS setelah ditelaah oleh Dewan Komisaris. Laporan tersebut memuat unsur-unsur yang ditentukan oleh undang-undang, termasuk laporan keuangan dan informasi terkait kegiatan serta pelaksanaan tanggung jawab organ perseroan.
Laporan tahunan bukan sekadar ringkasan penjualan atau keuntungan. Dokumen ini perlu disusun dengan memperhatikan ketentuan hukum yang berlaku dan karakteristik perusahaan.
Perusahaan sebaiknya menyiapkan dokumen pendukung sejak awal, seperti laporan keuangan, catatan kegiatan usaha, dan informasi lain yang diperlukan untuk menyusun laporan secara lengkap.
Hubungan RUPS Tahunan dengan Laporan Tahunan
RUPS tahunan dan laporan tahunan saling berkaitan, tetapi keduanya bukan hal yang sama.
Laporan tahunan merupakan dokumen yang disiapkan Direksi. Sementara itu, RUPS tahunan merupakan forum pemegang saham untuk membahas dan mengambil keputusan, termasuk mengenai persetujuan laporan tahunan sesuai ketentuan yang berlaku.
Dalam praktiknya, perusahaan perlu memastikan bahwa dokumen laporan tahunan telah tersedia sebelum rapat diselenggarakan. Dengan begitu, pemegang saham dapat mempelajari informasi yang diperlukan dan proses pengambilan keputusan dapat dilakukan secara lebih tertib.
Perlu diperhatikan bahwa kewajiban menyusun dan menyampaikan laporan tahunan tidak selalu sama dengan kewajiban mengunggah atau melaporkan dokumen melalui sistem AHU. Persyaratan administrasi perlu diperiksa berdasarkan jenis dokumen dan ketentuan yang berlaku.
Apakah Hasil RUPS Harus Dibuat dalam Akta Notaris?
Tidak setiap RUPS harus selalu dituangkan dalam bentuk akta notaris yang dibuat langsung oleh notaris pada saat rapat. Bentuk dokumentasi hasil RUPS perlu ditentukan berdasarkan cara pelaksanaan rapat, keputusan yang diambil, serta persyaratan hukum yang berlaku.
Secara umum, hasil rapat perlu didokumentasikan dalam risalah RUPS. Jika keputusan RUPS memerlukan akta notaris atau harus ditindaklanjuti melalui administrasi badan hukum, perusahaan perlu memastikan bentuk dokumen dan prosedurnya sesuai dengan ketentuan.
Dalam praktiknya, akta notaris dapat diperlukan untuk mendokumentasikan keputusan tertentu, misalnya perubahan susunan Direksi atau Dewan Komisaris, perubahan anggaran dasar, maupun tindakan korporasi lainnya yang mensyaratkan akta atau pemberitahuan kepada Menteri.
Untuk keputusan yang diambil di luar rapat fisik, seperti keputusan pemegang saham di luar RUPS, persyaratan dan dokumentasinya juga perlu diperiksa sesuai ketentuan yang berlaku.
Karena itu, perusahaan sebaiknya tidak langsung menyimpulkan bahwa semua hasil RUPS memerlukan akta notaris yang sama. Identifikasi dahulu agenda rapat, bentuk keputusan, dan tindak lanjut administrasi yang dibutuhkan.
Apa Fungsi Akta Notaris RUPS?
Akta notaris berfungsi untuk mendokumentasikan tindakan atau keputusan perseroan dalam bentuk akta autentik sesuai kewenangan dan ketentuan hukum yang berlaku.
Dalam konteks RUPS, akta notaris dapat membantu perusahaan mendokumentasikan keputusan yang memerlukan bentuk akta, menyiapkan dokumen untuk proses administrasi badan hukum, serta menjaga konsistensi antara keputusan pemegang saham dan data resmi perseroan.
Sebelum pembuatan akta, perusahaan umumnya perlu menyiapkan informasi dan dokumen pendukung yang relevan, seperti:
- Identitas dan data perseroan.
- Susunan pemegang saham dan data pihak yang terkait.
- Agenda serta keputusan yang diambil.
- Risalah rapat atau dokumen keputusan pemegang saham.
- Anggaran dasar dan akta sebelumnya jika diperlukan.
- Dokumen lain sesuai jenis perubahan atau tindakan korporasi.
Daftar tersebut merupakan gambaran umum. Dokumen final yang dibutuhkan bergantung pada jenis keputusan, kondisi perusahaan, dan prosedur yang berlaku.
Apa Hubungan RUPS dengan Pelaporan AHU?
Administrasi Hukum Umum (AHU) merupakan bagian dari sistem administrasi badan hukum yang digunakan untuk layanan terkait perseroan, termasuk proses tertentu mengenai perubahan data atau anggaran dasar.
Namun, perlu dibedakan antara pelaksanaan RUPS, penyimpanan risalah rapat, pembuatan akta notaris, dan penyampaian permohonan atau pemberitahuan melalui AHU.
Tidak semua hasil RUPS otomatis harus dilaporkan ke AHU dengan prosedur yang sama. Kebutuhan pengajuan, pemberitahuan, atau persetujuan bergantung pada jenis keputusan dan ketentuan yang mengaturnya.
Sebagai contoh, keputusan yang mengubah data perseroan atau anggaran dasar dapat memerlukan tindak lanjut administratif sesuai jenis perubahannya. Sebaliknya, agenda rutin yang tidak menimbulkan perubahan data badan hukum perlu dinilai berdasarkan ketentuan yang berlaku, bukan diasumsikan selalu membutuhkan pengajuan AHU.
Untuk prosedur administrasi perseroan, perusahaan juga perlu memperhatikan ketentuan pelaksana yang berlaku, termasuk Peraturan Menteri Hukum Nomor 49 Tahun 2025 mengenai syarat dan tata cara pendirian, perubahan, dan pembubaran badan hukum perseroan terbatas.
Kapan Perusahaan Perlu Mengurus Akta dan Pelaporan AHU?
Perusahaan sebaiknya mengevaluasi kebutuhan akta dan pelaporan ketika RUPS menghasilkan keputusan yang berkaitan dengan perubahan data atau tindakan korporasi yang diatur secara khusus.
Beberapa contoh yang perlu diperiksa lebih lanjut meliputi:
- Perubahan susunan Direksi atau Dewan Komisaris.
- Perubahan anggaran dasar.
- Perubahan data perseroan yang wajib diberitahukan.
- Keputusan korporasi lain yang berdasarkan ketentuan memerlukan akta, persetujuan, atau pemberitahuan kepada Menteri.
Persyaratan, urutan proses, dan batas waktu dapat berbeda untuk setiap jenis tindakan. Oleh karena itu, perusahaan perlu memeriksa dokumen dan ketentuan yang sesuai sebelum mengajukan perubahan.
Risiko Jika Administrasi RUPS Tidak Tertib
Dokumentasi RUPS dan laporan tahunan yang tidak tertata dapat menimbulkan sejumlah kendala, antara lain:
- Sulit membuktikan keputusan yang telah disepakati pemegang saham.
- Ketidaksesuaian antara keputusan internal dan data resmi perseroan.
- Keterlambatan dalam menyelesaikan perubahan data atau tindakan korporasi.
- Hambatan saat perusahaan membutuhkan dokumen legalitas untuk keperluan bisnis, perbankan, kerja sama, atau proses administratif lainnya.
Dampak yang muncul bergantung pada kondisi dan jenis ketidaksesuaian. Tidak setiap kekurangan administrasi otomatis menyebabkan sanksi atau membatalkan keputusan, tetapi perusahaan sebaiknya melakukan pemeriksaan agar risiko tersebut dapat diminimalkan.
Checklist Persiapan RUPS Tahunan dan Laporan Tahunan
Agar proses berjalan lebih teratur, perusahaan dapat menggunakan daftar pemeriksaan berikut:
- Menentukan jadwal RUPS sesuai tahun buku dan ketentuan yang berlaku.
- Menyiapkan laporan tahunan serta laporan keuangan yang diperlukan.
- Memeriksa agenda rapat dan prosedur pemanggilan pemegang saham.
- Menyiapkan dokumen pendukung untuk setiap agenda.
- Mendokumentasikan jalannya rapat dan keputusan secara tepat.
- Mengidentifikasi apakah keputusan memerlukan akta notaris.
- Memeriksa apakah diperlukan persetujuan atau pemberitahuan melalui AHU.
- Menyimpan salinan dokumen dan bukti administrasi perusahaan secara tertib.
Checklist ini dapat membantu Direksi dan tim administrasi perusahaan memantau pekerjaan yang harus diselesaikan. Untuk tindakan korporasi tertentu, pemeriksaan lebih lanjut tetap diperlukan.
Kesimpulan
RUPS tahunan, laporan tahunan, akta notaris, dan pelaporan AHU merupakan bagian yang saling berkaitan dalam pengelolaan legalitas PT, tetapi masing-masing memiliki fungsi dan prosedur yang berbeda.
RUPS tahunan menjadi forum pemegang saham untuk membahas laporan tahunan dan mengambil keputusan. Laporan tahunan disiapkan oleh Direksi sesuai ketentuan hukum. Akta notaris diperlukan untuk tindakan atau keputusan tertentu sesuai persyaratan yang berlaku, sedangkan pelaporan melalui AHU dilakukan apabila jenis perubahan atau tindakan korporasi mensyaratkannya.
Dengan menyiapkan dokumen sejak awal dan memeriksa prosedur yang relevan, perusahaan dapat menjaga administrasi korporasi tetap tertib serta mengurangi risiko kendala saat membutuhkan dokumen legalitas.
Konsultasikan Kebutuhan Legalitas Perusahaan Anda
Apakah perusahaan Anda perlu menyiapkan dokumen RUPS tahunan, menindaklanjuti keputusan pemegang saham, membuat akta notaris, atau memeriksa kebutuhan perubahan data melalui AHU?
PT Ilham Pratama Indonesia Persada dapat menjadi mitra untuk membantu Anda memahami kebutuhan administrasi dan legalitas perusahaan sesuai layanan yang tersedia.
Kunjungi halaman layanan legalitas pendirian perusahaan atau website resmi Ilham Pratama untuk memperoleh informasi lebih lanjut.
Hubungi tim kami untuk mendiskusikan kebutuhan perusahaan Anda.
Nomor HP/WhatsApp: 081282401427

FAQ: Pertanyaan Umum tentang RUPS Tahunan dan Laporan Tahunan
- Kapan RUPS tahunan PT harus dilaksanakan?
Berdasarkan Pasal 78 ayat (2) UU Perseroan Terbatas, RUPS tahunan diselenggarakan paling lambat enam bulan setelah tahun buku perseroan berakhir. Perusahaan perlu memperhatikan tahun buku dan ketentuan lain yang relevan. - Apakah laporan tahunan wajib dibahas dalam RUPS?
Ya. Ketentuan Pasal 66 dan Pasal 69 UU Perseroan Terbatas mengatur laporan tahunan dan persetujuan laporan tahunan serta pengesahan laporan keuangan oleh RUPS sesuai ketentuan yang berlaku. - Apakah semua hasil RUPS harus dibuat dengan akta notaris?
Tidak selalu dalam bentuk akta notaris yang dibuat langsung saat rapat. Hasil rapat perlu didokumentasikan, sedangkan kebutuhan akta notaris bergantung pada bentuk keputusan dan persyaratan hukum yang berlaku. - Apakah RUPS tahunan harus dilaporkan ke AHU?
Tidak semua hasil RUPS otomatis membutuhkan pelaporan AHU dengan prosedur yang sama. Perlu diperiksa apakah keputusan rapat mengubah data perseroan, anggaran dasar, atau termasuk tindakan yang mensyaratkan persetujuan maupun pemberitahuan kepada Menteri. - Apa yang perlu disiapkan sebelum mengurus akta RUPS?
Persiapan dapat meliputi data perseroan, dokumen dan keputusan rapat, susunan pemegang saham, anggaran dasar, akta sebelumnya, serta dokumen lain sesuai agenda. Persyaratan final perlu dikonfirmasi berdasarkan jenis tindakan korporasi yang dilakukan.
Referensi peraturan:
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas beserta perubahan dan ketentuan terkait yang berlaku: https://peraturan.bpk.go.id/Details/39965/uu-no-40-tahun-2007
- Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas: https://peraturan.bpk.go.id/Details/350901/permenkum-no-49-tahun-2025
Informasi ini bersifat edukatif. Penerapan prosedur perlu disesuaikan dengan kondisi perseroan, jenis keputusan, dan ketentuan hukum yang berlaku.
Baca juga:
Saat ini belum ada komentar